
PEMBENTUKAN Danantara menandai pergeseran fundamental dalam ekonomi politik Indonesia menuju konsolidasi pengelolaan aset negara dan investasi strategis. Namun, konsentrasi kepemilikan tidak secara otomatis menghasilkan efisiensi, produktivitas, dan kesejahteraan. Artikel ini menganalisis desain kelembagaan Danantara melalui perspektif kapitalisme negara, teori keagenan, dan negara pembangunan, serta membandingkannya dengan Temasek Singapura, Khazanah Malaysia, dan dana investasi Norwegia.
Analisis menunjukkan bahwa keberhasilan Danantara mensyaratkan pemisahan mandat komersial dan pembangunan, independensi profesional, disiplin dalam alokasi modal, transparansi, serta pengendalian risiko fiskal. Artikel ini mengusulkan model developmental investment holding yang menggabungkan keuntungan finansial, transformasi industri, dan penciptaan nilai bagi publik.
Rekomendasi strategis mencakup reformasi tata kelola, pengujian tambahan atas manfaat investasi, penguatan manajemen risiko, mobilisasi investasi swasta, dan evaluasi kinerja pembangunan secara independen. Danantara sebaiknya tidak mereplikasi Temasek secara mekanis, melainkan mengembangkan model Indonesia yang sesuai dengan kebutuhan pembangunan, karakter institusi, dan prinsip akuntabilitas demokratis.
1. Introduksi: Ketika Negara Menjadi Pengelola Modal
Dalam sejarah pembangunan ekonomi, negara selalu menghadapi dilema fundamental: sejauh mana pemerintah perlu terlibat dalam kegiatan ekonomi tanpa mengurangi efisiensi pasar, menghambat kewirausahaan, atau menciptakan konsentrasi kekuasaan yang berlebihan? Pertanyaan tersebut kembali relevan ketika Indonesia membentuk Badan Pengelola Investasi Daya Anagata Nusantara (Danantara), sebuah institusi yang mengintegrasikan pengelolaan kekayaan negara, kepemilikan perusahaan, dan investasi strategis dalam arsitektur kelembagaan yang baru.
Pembentukan Danantara bukan lagi sekadar reorganisasi Badan Usaha Milik Negara (BUMN). Perubahan ini merepresentasikan transformasi hubungan antara negara, pasar, dan dunia usaha. Pemerintah berupaya mengembangkan instrumen untuk mengonsolidasikan kekuatan modal nasional, mempercepat transformasi industri, dan memperluas kapasitas pembiayaan pembangunan. Dalam perspektif ekonomi politik, perkembangan tersebut menunjukkan penguatan peran negara bukan hanya sebagai regulator, tetapi juga sebagai pemilik modal, pengarah investasi, dan pelaku strategis dalam perekonomian.
Landasan hukum Danantara antara lain tercantum dalam Undang-Undang Nomor 1 Tahun 2025 dan Undang-Undang Nomor 16 Tahun 2025 tentang Perubahan atas Undang-Undang BUMN, serta Peraturan Pemerintah Nomor 10 Tahun 2025 yang kemudian diubah melalui Peraturan Pemerintah Nomor 19 Tahun 2026. Pengaturan tersebut menunjukkan bahwa reformasi pengelolaan BUMN bergerak menuju kerangka kelembagaan yang menggabungkan pengelolaan aset dan investasi dalam struktur baru (Republik Indonesia, 2025a, 2025b, 2025c, 2026).
Kehadiran Danantara membawa ekspektasi besar. Perusahaan negara yang selama ini dikelola melalui berbagai sektor diharapkan dapat memperoleh manfaat dari koordinasi strategis, efisiensi pembiayaan, pengadaan bersama, optimalisasi aset, serta peningkatan profesionalisme. Konsolidasi juga diharapkan dapat meningkatkan kapasitas Indonesia untuk menarik investor internasional dalam proyek infrastruktur, energi, hilirisasi mineral, teknologi, dan sektor produktif lainnya.
Namun, besarnya ekspektasi tidak boleh mengaburkan persoalan institusional yang mendasar. Apakah perubahan organisasi benar-benar akan meningkatkan kualitas keputusan investasi? Apakah konsolidasi aset mampu memperbaiki produktivitas perusahaan, atau hanya memindahkan permasalahan dari perusahaan individual ke tingkat holding? Apakah negara dapat menggunakan kekuatan investasinya untuk mempercepat pembangunan tanpa melemahkan mekanisme persaingan dan pengawasan publik?
Ketiga pertanyaan tersebut penting karena tidak ada hubungan mekanis antara ukuran aset dan kualitas kinerja ekonomi. Semakin besar aset yang dikelola, semakin besar pula tanggung jawab serta potensi kerugian akibat keputusan yang keliru. Integrasi portofolio dapat mengurangi fragmentasi kelembagaan, tetapi juga dapat meningkatkan risiko konsentrasi dan penyebaran kerugian antarperusahaan.
Debat ini sering dikaitkan dengan Temasek Holdings, perusahaan investasi milik pemerintah Singapura yang dikenal memiliki tata kelola profesional dan portofolio investasi internasional. Pada tahun buku yang berakhir 31 Maret 2026, Temasek melaporkan nilai portofolio bersih sebesar S$518 miliar dan total shareholder return selama 10 tahun sebesar 7,1 persen. Sementara itu, tingkat pengembalian lima tahun sebesar 4,6 persen menunjukkan bahwa investor institusional pun tetap menghadapi siklus pasar dan tantangan geopolitik (Temasek, 2026).
Kinerja Temasek memang menawarkan pelajaran berharga, tetapi membandingkan institusi tersebut secara langsung dengan Danantara memerlukan kehati-hatian. Singapura merupakan negara kota dengan kapasitas administratif yang relatif terkonsolidasi, kerangka hukum yang mapan, dan strategi ekonomi yang berorientasi pada pasar internasional.
Sebaliknya, Indonesia merupakan negara kepulauan besar dengan kebutuhan pembangunan yang heterogen, kesenjangan infrastruktur, struktur industri yang beragam, serta kewajiban pelayanan publik yang luas. Dengan demikian, kesamaan bentuk holding tidak menjamin kesamaan hasil. Kualitas institusi, komposisi aset, mandat kepemilikan, serta hubungan antara pemerintah dan korporasi merupakan faktor yang lebih menentukan daripada kemiripan struktur organisasi.
Pembelajaran internasional bahkan menunjukkan bahwa kapitalisme negara dapat menghasilkan dua konsekuensi yang berbeda. Dalam konfigurasi tertentu, negara berhasil mengatasi kegagalan koordinasi, mempercepat industrialisasi, dan membangun perusahaan yang berdaya saing di pasar global. Dalam konfigurasi lainnya, intervensi negara justru berpotensi memperbesar inefisiensi, memperkuat kepentingan kelompok tertentu, dan menimbulkan beban fiskal yang berkepanjangan.
Laporan Bank Dunia, The Business of the State, menegaskan bahwa perusahaan milik negara dapat memainkan peran ekonomi yang diperlukan, tetapi perlu ditempatkan dalam kerangka kelembagaan yang menjaga persaingan dan efisiensi. Kehadiran negara yang tidak dirancang dengan baik dapat menghambat perkembangan perusahaan swasta serta menurunkan produktivitas (World Bank, 2023).
Dalam konteks Indonesia, pertanyaan utamanya bukan apakah negara sebaiknya memiliki perusahaan atau berinvestasi. Perdebatan yang lebih produktif adalah bagaimana kepemilikan negara dapat dikelola sehingga menghasilkan manfaat ekonomi yang tidak dapat dicapai secara optimal oleh pasar, tanpa menimbulkan biaya sosial, politik, dan fiskal yang melebihi manfaatnya.
Artikel ini mengembangkan argumentasi bahwa Danantara seharusnya dibangun sebagai developmental investment holding, yaitu model pengelolaan investasi negara yang mengintegrasikan disiplin komersial dengan misi transformasi pembangunan nasional. Model tersebut harus mampu membedakan investasi yang mengejar keuntungan finansial, investasi yang menghasilkan manfaat pembangunan strategis, dan aktivitas yang menjalankan kewajiban pelayanan publik.
Analisis dilakukan melalui kajian literatur ekonomi politik, standar tata kelola BUMN, regulasi Indonesia, serta praktik investasi negara di Singapura, Malaysia, dan Norwegia. Fokusnya bukan sekadar mengidentifikasi kemungkinan keuntungan dan kerugian, melainkan merancang solusi kelembagaan yang dapat diterapkan, diukur, dan dipertanggungjawabkan kepada masyarakat. Tesis yang diajukan adalah bahwa kunci keberhasilan Danantara bukan terletak pada konsentrasi aset, melainkan pada desentralisasi pertanggungjawaban profesional dalam kerangka kepemilikan negara yang terintegrasi.
Negara perlu kuat dalam menetapkan arah pembangunan dan mengawasi hasilnya, tetapi harus cukup disiplin untuk tidak mengintervensi semua keputusan bisnis.
2. Literatur Review: Kapitalisme Negara, Tata Kelola, dan Transformasi Ekonomi
2.1 Evolusi kapitalisme negara kontemporer
Kapitalisme negara bukan fenomena baru. Sejak proses industrialisasi modern, pemerintah di berbagai negara telah memiliki perusahaan, menyediakan modal, membangun infrastruktur, dan memberikan dukungan kepada industri tertentu. Namun, kapitalisme negara kontemporer berkembang menjadi lebih kompleks karena keterlibatan pemerintah tidak selalu diwujudkan melalui kepemilikan penuh dan pengendalian langsung.
Musacchio dan Lazzarini (2014) membedakan berbagai bentuk kapitalisme negara, mulai dari kepemilikan negara sebagai pengendali perusahaan hingga kepemilikan negara sebagai investor dalam perusahaan yang dikelola dengan disiplin pasar. Perbedaan tersebut penting karena derajat kepemilikan tidak selalu mencerminkan intensitas intervensi pemerintah.
Dalam praktiknya, negara dapat memegang mayoritas saham tetapi memberikan ruang pengambilan keputusan yang luas kepada manajemen profesional. Sebaliknya, negara dapat memiliki saham minoritas, tetapi menggunakan regulasi, akses pembiayaan, atau hubungan politik untuk memengaruhi keputusan perusahaan.
Lazzarini (2015) menjelaskan bahwa intervensi negara dapat menciptakan keunggulan kompetitif ketika pemerintah mampu menyediakan sumber daya dan mengatasi hambatan koordinasi yang tidak dapat ditangani oleh perusahaan secara individual. Namun, intervensi juga dapat mengurangi disiplin kinerja ketika keputusan investasi dipengaruhi oleh tujuan nonkomersial tanpa mekanisme evaluasi yang jelas.
Perkembangan ini mendorong pergeseran diskusi dari pertanyaan ideologis mengenai kepemilikan publik versus swasta ke persoalan kualitas institusi. Negara dan pasar tidak selalu menjadi aktor yang saling menggantikan. Keduanya dapat bersifat komplementer apabila institusi publik dirancang untuk memperbaiki koordinasi, menyediakan infrastruktur, dan mendorong investasi produktif.
Meski demikian, sifat komplementer tersebut tidak dapat diasumsikan berlaku dalam semua kondisi. Negara yang memasuki sektor kompetitif tanpa alasan ekonomi yang kuat justru dapat menurunkan efisiensi pasar. Karena itu, keberadaan perusahaan negara perlu memiliki justifikasi yang dapat diuji secara berkala.
OECD (2024) menekankan bahwa negara perlu menjelaskan alasan kepemilikan perusahaan secara transparan, menjalankan peran sebagai pemegang saham profesional, serta menjaga perlakuan yang setara antara perusahaan negara dan perusahaan swasta. Pedoman ini juga mengharuskan perusahaan negara untuk menerapkan standar akuntansi, transparansi, pengawasan, dan integritas yang tinggi.
Dalam hubungannya dengan Danantara, konsep kapitalisme negara modern mengandung implikasi bahwa pengelolaan aset publik memerlukan kriteria keberhasilan yang lebih kompleks daripada ukuran keuntungan perusahaan individual. Negara harus memastikan bahwa modal menghasilkan tingkat pengembalian yang layak, sekaligus berkontribusi terhadap peningkatan kesejahteraan ekonomi dalam jangka panjang.
2.2 Negara pembangunan dan kebijakan industri modern
Teori developmental state memberikan dasar analitis tentang bagaimana negara dapat mempercepat transformasi ekonomi. Evans (1995) memperkenalkan konsep embedded autonomy, yaitu kemampuan birokrasi untuk menjalin hubungan dengan dunia usaha tanpa kehilangan independensi dari kepentingan bisnis tertentu.
Dalam kerangka tersebut, kedekatan negara dengan dunia usaha diperlukan untuk memperoleh informasi mengenai kendala investasi, teknologi, dan pasar. Namun, negara harus tetap mampu menolak permintaan dukungan yang tidak produktif serta menghentikan kebijakan yang tidak memberikan manfaat.
Rodrik (2004) mengembangkan gagasan kebijakan industri sebagai proses penemuan bersama antara pemerintah dan pelaku usaha. Pemerintah tidak selalu memiliki informasi yang cukup untuk mengetahui sektor mana yang akan berhasil di masa depan. Oleh sebab itu, kebijakan industri harus memuat unsur eksperimen, evaluasi, pembelajaran, dan koreksi.
Pendekatan ini masih relevan dalam diskusi tentang transformasi teknologi dan transisi energi. Investasi pada ekosistem kendaraan listrik, semikonduktor, komputasi awan, atau energi terbarukan sering kali membutuhkan koordinasi lintas industri. Keberhasilan suatu proyek bergantung pada ketersediaan energi, infrastruktur, keterampilan tenaga kerja, pemasok, dan kepastian permintaan.
Mazzucato (2021) mengembangkan konsep mission-oriented economy, yaitu peran pemerintah sebagai pembentuk arah perubahan ekonomi melalui tujuan pembangunan yang jelas. Dalam pendekatan tersebut, modal publik tidak hanya memperbaiki kegagalan pasar yang sudah terjadi, tetapi juga membantu menciptakan pasar baru melalui investasi dan inovasi.
Kendati demikian, pendekatan berbasis misi tidak boleh diartikan sebagai pembenaran terhadap semua proyek strategis yang diumumkan pemerintah. Misi pembangunan perlu diterjemahkan menjadi ukuran keberhasilan yang objektif, target waktu, mekanisme pembelajaran, serta batas dukungan publik.
Sebagai contoh, jika tujuan investasi adalah mengembangkan industri baterai, keberhasilannya tidak cukup diukur hanya dari pembangunan fasilitas pengolahan mineral. Evaluasi juga harus mempertimbangkan penguasaan teknologi, tingkat kandungan nilai tambah domestik, daya saing ekspor, produktivitas tenaga kerja, serta keberlanjutan lingkungan.
Dengan demikian, peran Danantara sebagai lembaga pembangunan bukan sekadar menyediakan pembiayaan proyek, melainkan mengelola rangkaian investasi yang saling melengkapi untuk membangun kapasitas industri baru.
2.3 Teori keagenan dan dilema multi-prinsipal
Teori keagenan menjelaskan persoalan ketika pemilik modal mendelegasikan pengelolaan aset kepada pihak lain yang memiliki informasi lebih lengkap dan kemungkinan memiliki kepentingan yang berbeda. Jensen dan Meckling (1976) menunjukkan bahwa perbedaan kepentingan antara pemilik dan pengelola dapat menimbulkan biaya keagenan melalui perilaku oportunistis, pemborosan sumber daya, dan pengawasan yang tidak efektif. Dalam perusahaan negara, persoalan ini jauh lebih kompleks daripada pada perusahaan dengan pemegang saham privat yang terkonsentrasi.
Masyarakat merupakan penerima manfaat akhir dari kekayaan negara. Pemerintah bertindak sebagai pemegang kewenangan kepemilikan, sementara organ pengelola dan pengawas menjalankan fungsi korporasi. Pada saat yang sama, kementerian teknis, otoritas pengawas, lembaga legislatif, dan pemerintah daerah dapat memiliki kepentingan yang sama terkait perusahaan. Struktur tersebut menimbulkan persoalan multiple principals, yakni keberadaan berbagai pemangku kepentingan dengan tujuan yang tidak selalu konsisten.
Sebagai ilustrasi, perusahaan energi diharapkan menghasilkan laba, menjaga keterjangkauan harga, meningkatkan ketahanan pasokan, mempercepat transisi energi, dan berkontribusi terhadap penerimaan negara. Setiap tujuan memiliki implikasi keuangan yang berbeda. Jika seluruh tujuan dibebankan kepada manajemen tanpa prioritas dan kompensasi yang jelas, evaluasi kinerja menjadi tidak objektif.
Kerugian akibat subsidi harga dapat dianggap sebagai kegagalan bisnis, sedangkan keuntungan akibat perlindungan pasar dapat dianggap sebagai keberhasilan manajemen. Keduanya menghasilkan kesimpulan yang keliru apabila mandat publik tidak dipisahkan dari aktivitas komersial.
OECD (2024) menggarisbawahi bahwa kewajiban pelayanan publik perlu memiliki tujuan dan pengaturan pembiayaan yang transparan. Persyaratan ini penting untuk mencegah subsidi silang yang mengaburkan penilaian kinerja serta menciptakan keunggulan tidak adil bagi perusahaan negara.
Bagi Danantara, persoalan keagenan harus ditangani melalui pemisahan fungsi antara pemilik, pembuat kebijakan, regulator, pengawas, dan manajemen investasi. Pemisahan tersebut perlu disertai dengan kontrak kinerja, mekanisme pengendalian benturan kepentingan, serta pengungkapan keputusan yang material.
2.4 Teori pilihan publik dan risiko penangkapan kebijakan
Perspektif public choice memberikan koreksi terhadap pandangan yang terlalu optimistis mengenai kemampuan pemerintah dalam mengambil keputusan ekonomi. Dalam pendekatan ini, politisi, birokrat, dan pelaku bisnis dipahami sebagai aktor yang dapat memiliki insentif pribadi atau institusional yang tidak selalu selaras dengan kepentingan masyarakat.
Kebijakan investasi negara berpotensi dipengaruhi oleh kepentingan politik jangka pendek, terutama ketika proyek memiliki manfaat yang terlihat secara langsung, sementara biayanya baru muncul dalam beberapa tahun. Risiko political capture terjadi ketika penentuan proyek, penunjukan pengelola, atau keputusan pembiayaan didominasi oleh pertimbangan politik daripada manfaat ekonomi. Sementara itu, corporate capture muncul ketika perusahaan atau kelompok bisnis memperoleh pengaruh yang berlebihan terhadap keputusan pemerintah.
Dalam organisasi investasi besar, penangkapan kepentingan tidak selalu tampak sebagai penyimpangan yang terang-terangan. Bentuknya dapat berupa penetapan asumsi bisnis yang terlalu optimistis, pemilihan mitra tanpa kompetisi yang memadai, valuasi aset yang tidak independen, atau restrukturisasi yang terus-menerus dilakukan untuk menyelamatkan perusahaan yang tidak produktif.
Karena itu, desain tata kelola harus mengakui bahwa risiko tersebut merupakan persoalan kelembagaan, bukan semata-mata persoalan moral individu. Perusahaan negara yang memiliki pengawasan formal sekalipun tetap rentan jika struktur pengambilan keputusannya tidak menyediakan mekanisme untuk menantang asumsi investasi dan menghentikan proyek yang gagal.
2.5 Netralitas persaingan dan penciptaan nilai ekonomi
Salah satu prinsip penting dalam literatur kontemporer mengenai perusahaan negara adalah competitive neutrality, yaitu kondisi ketika perusahaan negara dan perusahaan swasta berkompetisi berdasarkan kemampuan ekonomi, bukan keuntungan yang berasal dari status kepemilikan pemerintah.
OECD (2024) menegaskan pentingnya perlakuan yang setara dalam perpajakan, pembiayaan utang, permodalan, regulasi, dan akses terhadap faktor produksi. Perusahaan negara seharusnya tidak memperoleh pembiayaan preferensial atau jaminan yang menciptakan keuntungan tidak adil, kecuali terdapat justifikasi dan mekanisme yang jelas terkait dengan penugasan publik.
Prinsip ini sangat relevan bagi Danantara karena konsolidasi perusahaan negara berpotensi memperkuat posisinya di pasar. Integrasi vertikal dan horizontal memang dapat meningkatkan efisiensi, tetapi juga dapat menciptakan hambatan masuk bagi perusahaan baru.
Pertanyaan ekonomi yang perlu diajukan bukan hanya apakah suatu BUMN menjadi lebih besar dan lebih menguntungkan, melainkan apakah perubahan tersebut meningkatkan produktivitas industri secara keseluruhan.
Jika keuntungan BUMN meningkat karena efisiensi produksi, inovasi, atau kualitas pelayanan, kontribusinya terhadap perekonomian dapat menjadi positif. Namun, jika keuntungan meningkat karena akses eksklusif atau pembatasan persaingan, manfaat yang diterima negara sebagai pemegang saham dapat diimbangi kerugian konsumen dan perusahaan lain.
Oleh sebab itu, ukuran nilai ekonomi publik harus memperhitungkan dampaknya terhadap ekosistem pasar, bukan hanya laba akuntansi perusahaan yang dikendalikan oleh negara.
2.6 Keberlanjutan dan penciptaan kekayaan antargenerasi
Perkembangan teori investasi modern menunjukkan bahwa nilai aset dipengaruhi oleh risiko jangka panjang yang tidak selalu tercermin dalam laporan laba rugi saat ini. Perubahan iklim, kerusakan lingkungan, ketidakpastian teknologi, perubahan regulasi, serta risiko sosial dapat memengaruhi kelayakan suatu proyek.
OECD (2024) telah memasukkan keberlanjutan sebagai salah satu elemen dalam pedoman tata kelola BUMN. Perusahaan negara didorong untuk memiliki sistem pengawasan risiko keberlanjutan yang memadai serta bertanggung jawab terhadap dampak aktivitas bisnisnya. Pendekatan tersebut memberikan konsekuensi langsung bagi Danantara, terutama karena sebagian perusahaan negara beroperasi di sektor energi, pertambangan, infrastruktur, dan industri padat modal.
Investasi yang menjanjikan keuntungan jangka pendek dapat menimbulkan kerugian jangka panjang apabila asetnya menjadi tidak ekonomis akibat perubahan teknologi, kebijakan emisi, atau preferensi pasar internasional. Sebaliknya, investasi energi bersih yang awalnya memerlukan modal besar dapat memperkuat ketahanan energi dan membuka peluang bagi industri baru.
Oleh karena itu, kerangka nilai Danantara harus menggunakan perspektif antargenerasi. Negara tidak cukup memaksimalkan keuntungan pada suatu periode pemerintahan, melainkan perlu menjaga kemampuan ekonomi nasional untuk menciptakan kesejahteraan dalam jangka panjang.
3. Diskusi: Ekonomi Politik Superholding dan Pembelajaran Internasional
3.1 Danantara dalam struktur ekonomi politik Indonesia
Indonesia mempunyai sejarah panjang keterlibatan negara dalam aktivitas ekonomi. Perusahaan negara hadir di berbagai sektor, termasuk energi, transportasi, perbankan, telekomunikasi, pertambangan, dan infrastruktur. Keberadaan tersebut mencerminkan kebutuhan pembangunan sekaligus mandat konstitusional mengenai penguasaan negara atas cabang produksi yang penting dan sumber daya strategis.
Namun, penguasaan negara tidak harus selalu diwujudkan melalui pengelolaan operasional secara langsung. Negara dapat menetapkan kebijakan, melakukan regulasi, mengawasi persaingan, memiliki saham, dan memberikan penugasan melalui berbagai instrumen kelembagaan. Setiap instrumen memiliki manfaat dan konsekuensi tata kelola tersendiri.
Danantara membuka kemungkinan untuk memperjelas perbedaan tersebut. Dengan pengelolaan investasi yang lebih terintegrasi, pemerintah dapat mengevaluasi portofolio BUMN berdasarkan hasil ekonomi secara agregat, mengidentifikasi aset yang kurang produktif, serta melakukan restrukturisasi lintas perusahaan.
Di sisi lain, integrasi juga menimbulkan persoalan baru. Perusahaan yang sebelumnya memiliki risiko terpisah dapat menjadi saling terhubung melalui pembiayaan, kepemilikan, penjaminan, dan keputusan investasi pada tingkat holding. Apabila hubungan tersebut tidak dikelola dengan hati-hati, kesulitan keuangan pada satu kelompok usaha dapat menimbulkan tekanan pada entitas lainnya. Karena itu, keberhasilan Danantara memerlukan keseimbangan antara dua prinsip yang tampak bertentangan: integrasi strategi kepemilikan dan desentralisasi pengambilan keputusan bisnis.
Integrasi diperlukan untuk menentukan strategi portofolio, memanfaatkan sinergi, dan mengelola risiko secara agregat. Namun, desentralisasi diperlukan agar perusahaan individual tetap memiliki akuntabilitas atas kinerja operasional, kepatuhan, inovasi, dan kualitas layanan.
Dalam konteks ini, pembentukan superholding seharusnya tidak dimaknai sebagai pemberian kewenangan tanpa batas kepada satu pusat pengambilan keputusan. Model yang lebih tepat adalah organisasi investasi berlapis, dengan batas keputusan dan tanggung jawab yang jelas pada setiap tingkat.
Perubahan regulasi pada 2025–2026 juga perlu dibaca dalam perspektif tersebut. Revisi Undang-Undang BUMN dan peraturan pelaksana Danantara merupakan dasar kelembagaan yang penting, tetapi efektivitasnya hanya dapat dinilai melalui implementasi pengawasan, kualitas pelaporan, serta hasil pengelolaan aset (Republik Indonesia, 2025a, 2025b, 2025c, 2026).
3.2 Temasek: Independensi investasi sebagai sumber kredibilitas
Temasek merupakan salah satu pembanding yang relevan karena berhasil mengembangkan portofolio investasi melalui strategi jangka panjang dan tata kelola yang menekankan akuntabilitas komersial. Namun, pelajaran terbesar dari Temasek sebenarnya bukan terletak pada ukuran aset, melainkan pada konsistensi institusional.
Dalam sistem Singapura, pemerintah merupakan pemegang saham Temasek, tetapi keputusan investasi individual dijalankan melalui mekanisme korporasi profesional. Negara menetapkan kerangka kepemilikan dan mengawasi tanggung jawab kelembagaan tanpa harus menentukan setiap transaksi (Ministry of Finance Singapore, n.d.).
Laporan Temasek 2026 menunjukkan pendekatan investasi yang terdiversifikasi. Portofolionya terdiri dari Singapore-based Temasek Portfolio Companies sebesar sekitar 43 persen, Global Direct Investments sebesar 38 persen, serta Partnerships, Funds, and Asset Management Companies sebesar 19 persen. Ketiga kelompok tersebut memiliki strategi dan profil risiko yang berbeda (Temasek, 2026).
Pembagian ini menunjukkan bahwa pengelolaan aset negara secara profesional tidak harus dipusatkan pada satu strategi investasi yang seragam. Portofolio perusahaan domestik membutuhkan kemampuan transformasi operasional, sedangkan investasi langsung global menuntut kemampuan analisis pasar, valuasi, dan manajemen risiko lintas negara.
Hal penting lainnya adalah disiplin dalam melakukan realokasi modal. Pada tahun buku 2026, Temasek menginvestasikan S$51 miliar dan melakukan divestasi sebesar S$31 miliar. Perbedaan kedua angka tersebut menghasilkan investasi bersih sebesar S$20 miliar. Angka tersebut menunjukkan bahwa aktivitas investasi mencakup keputusan untuk mempertahankan, menambah, maupun melepas aset, bukan semata-mata untuk memperbesar portofolio.
Temasek juga memperluas penggunaan metode mark-to-market untuk penilaian investasi yang tidak tercatat pada 2026. Perubahan tersebut bertujuan untuk menghasilkan gambaran nilai portofolio dan volatilitas yang lebih representatif (Temasek, 2026).
Dalam konteks Danantara, terdapat tiga pelajaran penting. Pertama, kemampuan divestasi harus dipandang sebagai bagian normal dari tata kelola investasi, bukan selalu sebagai kegagalan dalam mempertahankan aset. Kedua, kualitas pelaporan nilai aset memengaruhi kredibilitas pengelola. Ketiga, profesionalisme membutuhkan dukungan kelembagaan yang melindungi keputusan bisnis dari intervensi yang tidak semestinya.
Namun, strategi Temasek tidak dapat sepenuhnya diadopsi. Danantara memiliki kebutuhan pembangunan domestik dan mandat pengelolaan BUMN yang lebih luas. Karena itu, keberhasilan meniru prinsip profesionalisme tidak boleh disamakan dengan meniru komposisi portofolio atau strategi geografis Temasek.
3.3 Khazanah: Menggabungkan imbal hasil dan mandat pembangunan
Khazanah Nasional Malaysia menawarkan pembanding yang lebih dekat dalam konteks negara berkembang karena menggabungkan investasi dengan agenda pembangunan ekonomi.
Khazanah melaporkan aset bersih sebesar RM105 miliar pada akhir 2025, tingkat pengembalian tahunan sebesar 5,2 persen, serta tingkat pengembalian tahunan bergulir selama tujuh tahun sebesar 6,1 persen. Lembaga tersebut menempatkan penciptaan kekayaan jangka panjang berdampingan dengan pengembangan kapasitas ekonomi dan masyarakat (Khazanah Nasional Berhad, 2026).
Bagi Danantara, pengalaman tersebut menunjukkan bahwa mandat pembangunan tidak harus mengorbankan disiplin keuangan. Namun, penggabungan kedua mandat membutuhkan pemisahan ukuran keberhasilan.
Misalnya, investasi dalam pengembangan ekosistem industri memiliki manfaat yang berbeda dari pembelian saham perusahaan global. Investasi ekosistem dapat meningkatkan kapasitas pemasok domestik, menyerap tenaga kerja, dan mendorong inovasi, tetapi hasilnya mungkin tidak sepenuhnya tercermin dalam keuntungan finansial langsung yang diterima investor.
Sebaliknya, investasi saham global dapat menghasilkan imbal hasil tinggi tanpa memberikan kontribusi langsung yang besar terhadap industrialisasi domestik. Kedua jenis investasi dapat sah dan diperlukan, tetapi harus dievaluasi berdasarkan tujuan masing-masing.
Kesalahan yang perlu dihindari ialah menjadikan tujuan pembangunan sebagai pembenaran umum atas investasi yang tidak layak, atau menggunakan kinerja finansial yang baik untuk menutupi kegagalan mencapai mandat pembangunan.
Dengan kata lain, strategi investasi pembangunan harus mempunyai dual accountability: pertanggungjawaban atas modal yang digunakan dan pertanggungjawaban atas manfaat pembangunan yang dijanjikan.
3.4 Norwegia: Disiplin mandat, benchmark, dan pengawasan
Government Pension Fund Global (GPFG) Norwegia memberikan pelajaran penting tentang pemisahan antara mandat investasi dan pengelolaan operasional. Kementerian Keuangan menetapkan kerangka investasi, sedangkan Norges Bank menjalankan pengelolaan berdasarkan mandat kelembagaan.
Pada akhir 2025, dana tersebut memiliki nilai NOK 21,268 miliar dan menghasilkan imbal hasil 15,1 persen selama tahun tersebut. Menariknya, laporan yang sama mengungkap bahwa imbal hasilnya berada 0,28 poin persentase di bawah indeks pembanding. Artinya, laporan publik tidak hanya menonjolkan tingkat keuntungan absolut, tetapi juga menunjukkan pencapaian relatif terhadap tolok ukur investasi (Norges Bank Investment Management, 2026).
Pengungkapan tersebut sangat relevan bagi Danantara. Tingkat keuntungan yang tampak besar belum tentu mencerminkan keunggulan manajemen. Apabila pasar secara keseluruhan menghasilkan imbal hasil yang lebih tinggi dengan risiko yang setara, keberhasilan pengelola patut dievaluasi kembali.
Selain itu, GPFG menunjukkan pentingnya diversifikasi, pengujian risiko, dan pengukuran hasil dalam jangka panjang. Sistem benchmark memungkinkan kinerja dinilai tanpa terlalu dipengaruhi oleh fluktuasi keuntungan dalam satu tahun.
Meskipun model Norwegia tidak identik dengan Danantara—karena GPFG terutama berinvestasi secara global dan tidak mengelola operasional BUMN domestik—prinsip pengukuran kinerjanya tetap relevan.
Danantara membutuhkan tolok ukur yang berbeda untuk portofolio komersial, perusahaan pelayanan publik, serta investasi pembangunan. Satu angka tingkat keuntungan agregat tidak memadai untuk menjelaskan kualitas pengelolaan secara keseluruhan.
3.5 Pelajaran komparatif dan kesalahan transplantasi kelembagaan
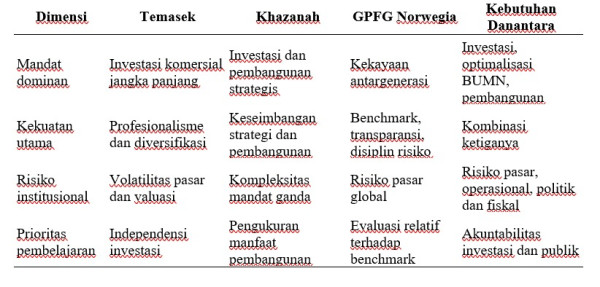
Perbandingan ketiga institusi tersebut menghasilkan satu kesimpulan penting: keberhasilan pengelolaan kekayaan negara lebih banyak ditentukan oleh kualitas mandat dan tata kelola dibandingkan dengan nama atau bentuk institusi.
Tabel 1. Perbandingan kerangka pengelolaan investasi negara. Sumber: Sintesis dari Temasek (2026), Khazanah Nasional Berhad (2026), dan Norges Bank Investment Management (2026).
Konsep institutional transplantation menjelaskan mengapa menyalin struktur organisasi negara lain tidak otomatis menghasilkan keberhasilan. Institusi formal beroperasi dalam lingkungan norma, kapasitas birokrasi, kepastian hukum, struktur pasar, dan hubungan politik yang berbeda-beda.
Dalam konteks Indonesia, Danantara menghadapi karakteristik yang tidak sepenuhnya ditemukan di Temasek. Perusahaan negara memiliki peran pelayanan publik yang luas, aset yang tersebar secara geografis, serta ketergantungan pada kebijakan sektoral.
Karena itu, pilihan yang lebih rasional adalah mengadaptasi prinsip tata kelola internasional sambil merancang arsitektur yang sesuai dengan kebutuhan Indonesia.
3.6 Risiko fiskal: Ketika aset negara tidak terpisah dari kewajiban negara
Salah satu persoalan yang sering kurang mendapat perhatian dalam diskusi superholding adalah hubungan antara neraca perusahaan negara dan neraca pemerintah.
Secara hukum, entitas korporasi memiliki struktur kepemilikan, aset, kewajiban, dan pertanggungjawaban yang terpisah. Namun, dari perspektif ekonomi makro, kesulitan keuangan perusahaan strategis dapat menciptakan tekanan terhadap pemerintah, terutama apabila perusahaan tersebut menjalankan fungsi ekonomi yang sulit dihentikan.
Risiko tersebut dapat berupa kebutuhan modal tambahan, pelaksanaan penjaminan, pengambilalihan kewajiban, atau bantuan likuiditas. Terdapat pula risiko implisit ketika pemerintah merasa harus menyelamatkan perusahaan meskipun tidak memberikan jaminan secara eksplisit. Oleh sebab itu, pengelolaan Danantara perlu terhubung dengan pemantauan risiko fiskal nasional.
Sebagai ilustrasi, perusahaan infrastruktur membiayai proyek jangka panjang dengan utang dalam mata uang asing. Apabila pendapatannya terutama dalam rupiah, pelemahan nilai tukar dapat meningkatkan beban kewajiban. Apabila proyek yang sama mengalami keterlambatan konstruksi, kebutuhan pembiayaan dapat meningkat ketika arus kas belum tersedia.
Jika beberapa perusahaan mengalami tekanan serupa pada waktu yang bersamaan, risiko yang semula tampak individual dapat berubah menjadi risiko portofolio.
Laporan Global Financial Stability Report IMF (2025) menyoroti meningkatnya risiko stabilitas keuangan akibat ketidakpastian perdagangan, tekanan geopolitik, dan kondisi pembiayaan global. Lingkungan tersebut memperkuat urgensi pengendalian leverage dan likuiditas bagi investor berskala besar.
Kerangka sovereign asset and liability management dapat membantu memetakan hubungan antara aset publik, kewajiban, dan risiko kontinjensi. Namun, Danantara juga membutuhkan sistem pengendalian risiko korporasi yang mampu mendeteksi konsentrasi eksposur sebelum berkembang menjadi persoalan fiskal.
Langkah penting lainnya adalah memisahkan utang yang secara hukum dijamin oleh pemerintah dari utang perusahaan yang tidak memiliki jaminan negara. Keduanya tidak boleh diperlakukan sama, baik secara akuntansi maupun hukum, tetapi keduanya relevan dalam analisis risiko ekonomi yang lebih luas.
3.7 Persaingan, efisiensi BUMN, dan masa depan sektor swasta
Dalam strategi pembangunan Indonesia, perusahaan negara diharapkan dapat mendorong investasi strategis dan menciptakan efek pengganda ekonomi. Namun, keberhasilan tersebut memerlukan hubungan yang produktif antara BUMN dan sektor swasta.
World Bank (2023) menunjukkan bahwa perusahaan dengan kepemilikan negara yang beroperasi di pasar kompetitif dapat menimbulkan persoalan apabila memperoleh dukungan yang tidak sebanding dengan perusahaan swasta. Kondisi tersebut dapat mengurangi dinamika pasar dan menghambat pertumbuhan perusahaan baru.
Bagi Danantara, risiko ini meningkat apabila integrasi perusahaan dilakukan tanpa evaluasi dampak terhadap persaingan. Holding dapat memperoleh efisiensi melalui penyatuan pengadaan, manajemen rantai pasok, dan pembiayaan, tetapi juga dapat memiliki kekuatan pasar yang berlebihan.
Persoalannya bukan apakah perusahaan negara boleh menjadi besar. Banyak perusahaan global besar berkat inovasi dan efisiensi. Persoalannya adalah apakah dominasi tersebut diperoleh melalui kemampuan ekonomi atau keuntungan eksklusif yang tidak dapat diakses oleh pesaing.
Oleh karena itu, evaluasi investasi Danantara seharusnya memasukkan penilaian dampak terhadap persaingan. Penggabungan usaha, akuisisi, kemitraan eksklusif, dan pemberian akses terhadap fasilitas publik harus dianalisis berdasarkan dampaknya terhadap konsumen dan pelaku usaha lainnya.
Danantara juga dapat mengadopsi prinsip crowding in untuk menilai keberhasilan investasi. Apabila modal negara membuka akses pembiayaan bagi proyek yang layak tetapi belum mampu menarik pendanaan swasta, keterlibatan negara dapat memberikan manfaat positif. Sebaliknya, apabila investasi negara menggantikan pembiayaan swasta yang sebenarnya sudah tersedia dalam kondisi pasar yang wajar, manfaat tambahannya mungkin terbatas.
3.8 Politik penugasan publik dan kualitas pelayanan
BUMN memiliki karakter khusus karena sebagian menjalankan aktivitas komersial sekaligus memenuhi kebutuhan masyarakat. Perusahaan dapat diminta untuk menyediakan transportasi, listrik, bahan bakar, atau layanan dasar di wilayah yang secara komersial kurang menguntungkan. Mandat tersebut dapat dibenarkan dari perspektif kesejahteraan sosial. Namun, penyelenggaraannya harus memiliki desain pembiayaan dan pengukuran yang jelas.
Permasalahan muncul ketika penugasan publik diberikan tanpa kompensasi yang memadai, lalu perusahaan dinilai hanya berdasarkan profitabilitas. Situasi sebaliknya juga dapat terjadi: perusahaan dengan tingkat efisiensi rendah menggunakan kewajiban pelayanan publik sebagai alasan untuk mempertahankan kerugian.
Danantara perlu mengembangkan evaluasi yang memisahkan biaya pelayanan publik dari biaya inefisiensi. Misalnya, biaya penyediaan layanan di wilayah terpencil harus dapat diidentifikasi berdasarkan parameter geografis, jumlah penerima manfaat, standar pelayanan, serta biaya operasional yang wajar.
Dengan demikian, pemerintah dapat menetapkan besaran kompensasi berdasarkan kebutuhan layanan, sementara manajemen tetap bertanggung jawab untuk mengendalikan biaya. Pendekatan tersebut juga memungkinkan masyarakat mengevaluasi apakah dana publik benar-benar meningkatkan akses dan kualitas layanan.
3.9 Tantangan produktivitas dan transformasi struktural
Laporan Indonesia Economic Prospects Bank Dunia edisi Juni 2026 mengangkat tema “Managing Risks, Unlocking Productivity”. Penekanan terhadap produktivitas menunjukkan bahwa peningkatan investasi perlu disertai perbaikan efisiensi, kemampuan perusahaan, dan lingkungan ekonomi agar dapat menghasilkan pertumbuhan yang berkelanjutan (World Bank, 2026).
Implikasinya bagi Danantara sangat penting. Investasi besar tidak otomatis menghasilkan produktivitas apabila proyek tersebut tidak memiliki keterkaitan yang kuat dengan kegiatan ekonomi lainnya.
Pembangunan infrastruktur, misalnya, hanya akan memberikan manfaat optimal apabila fasilitas tersebut digunakan secara produktif, terhubung dengan pusat kegiatan ekonomi, dan memiliki biaya operasional yang berkelanjutan.
Demikian pula, hilirisasi mineral tidak otomatis menghasilkan industrialisasi yang mendalam. Jika aktivitas industri hanya berhenti pada pemrosesan awal, sementara teknologi, komponen, dan jasa bernilai tinggi tetap diimpor, peningkatan nilai tambah domestik mungkin lebih terbatas daripada yang diharapkan.
Danantara seharusnya menggunakan konsep dynamic comparative advantage, yaitu kemampuan untuk membangun keunggulan baru melalui investasi, pembelajaran teknologi, peningkatan sumber daya manusia, dan pengembangan pasar.
Pendekatan ini memerlukan disiplin dalam memilih sektor. Negara perlu mengidentifikasi bidang yang memiliki peluang untuk berkembang menjadi ekosistem industri yang kompetitif, bukan sekadar bidang yang menarik perhatian politik atau memiliki nilai proyek yang besar.
3.10 Risiko iklim, geopolitik, dan perubahan teknologi
Strategi investasi jangka panjang semakin sulit dilepaskan dari perubahan geopolitik dan teknologi. Ketegangan perdagangan, perubahan harga energi, kebijakan industri negara maju, dan perkembangan kecerdasan buatan dapat mengubah daya tarik suatu investasi dalam waktu yang relatif singkat.
Perusahaan dengan aset padat modal menghadapi risiko besar karena keputusan investasi sering kali sulit dibalik. Fasilitas industri yang dibangun untuk beroperasi puluhan tahun dapat menghadapi perubahan permintaan, harga energi, atau standar emisi sebelum masa ekonomisnya berakhir.
Bagi Danantara, tantangannya bukan hanya memilih proyek yang menguntungkan berdasarkan kondisi saat keputusan dibuat. Manajemen harus mampu menilai apakah aset tetap akan tetap kompetitif dalam beberapa skenario di masa mendatang.
Investasi energi perlu dianalisis terhadap perubahan bauran pembangkitan dan biaya teknologi. Investasi transportasi perlu mempertimbangkan elektrifikasi, digitalisasi, serta pola mobilitas baru. Investasi pertambangan memerlukan analisis terhadap perubahan permintaan global dan risiko lingkungan.
Pengujian skenario perlu menjadi bagian dari prosedur investasi, bukan sekadar dokumen keberlanjutan yang terpisah dari keputusan bisnis. Dengan demikian, ketahanan portofolio Danantara dapat dibangun melalui diversifikasi, disiplin pembiayaan, dan kemampuan menyesuaikan strategi ketika kondisi ekonomi berubah.
4. Solusi Strategis: Membangun Developmental Investment Holding Indonesia
4.1 Arsitektur kelembagaan: Pemisahan mandat dan tanggung jawab
Solusi pertama adalah membangun arsitektur pengelolaan investasi yang membedakan tiga mandat utama: penciptaan keuntungan komersial, investasi pembangunan strategis, dan penyediaan layanan publik.
Ketiga mandat tersebut dapat berada dalam satu ekosistem kepemilikan, tetapi membutuhkan kebijakan investasi, pengukuran kinerja, dan mekanisme pertanggungjawaban yang berbeda-beda.
Portofolio komersial perlu dinilai berdasarkan imbal hasil setelah memperhitungkan risiko, biaya modal, arus kas, serta hasil relatif terhadap investasi pembanding. Portofolio pembangunan harus dievaluasi berdasarkan kelayakan finansial serta manfaat ekonomi tambahan yang dapat diverifikasi.
Adapun pelayanan publik seharusnya dijalankan berdasarkan kontrak penugasan dengan parameter biaya dan keluaran yang transparan. Pemisahan ini diperlukan agar keberhasilan suatu mandat tidak digunakan untuk menyembunyikan kegagalan mandat lainnya.
Sebagai contoh, investasi pembangunan yang menghasilkan manfaat besar bagi masyarakat tetapi memiliki tingkat keuntungan finansial yang rendah tidak harus langsung dinilai gagal. Namun, manfaat tersebut harus dibuktikan melalui metodologi evaluasi yang kredibel dan dibandingkan dengan alternatif penggunaan dana publik.
Sebaliknya, proyek yang dikategorikan strategis tidak boleh otomatis memperoleh toleransi terhadap kerugian tanpa batas. Setiap proyek membutuhkan target, batas risiko, dan mekanisme evaluasi berkala.
4.2 Arsitektur pengawasan empat lapis
Danantara memerlukan pembagian kewenangan yang membedakan penetapan arah kebijakan, pengawasan kepemilikan, pengelolaan investasi, dan pelaksanaan operasional.
Pada tingkat pertama, negara menetapkan alasan kepemilikan, prioritas pembangunan, serta batas kewenangan melalui mekanisme konstitusional dan peraturan yang berlaku. Tingkat kedua merupakan organ pengawasan dan kepemilikan yang bertugas memastikan strategi, kebijakan investasi, dan toleransi risiko diterapkan secara konsisten.
Tingkat ketiga menjalankan pengelolaan investasi profesional, termasuk pengambilan keputusan alokasi modal, evaluasi risiko, dan restrukturisasi portofolio. Tingkat keempat merupakan perusahaan operasional yang bertanggung jawab atas produk, layanan, efisiensi, dan pencapaian kinerja.
Pembagian tersebut tidak berarti membentuk birokrasi tambahan. Sebaliknya, tujuan utamanya adalah menghindari tumpang tindih kewenangan dan memastikan setiap keputusan memiliki penanggung jawab yang dapat diidentifikasi.
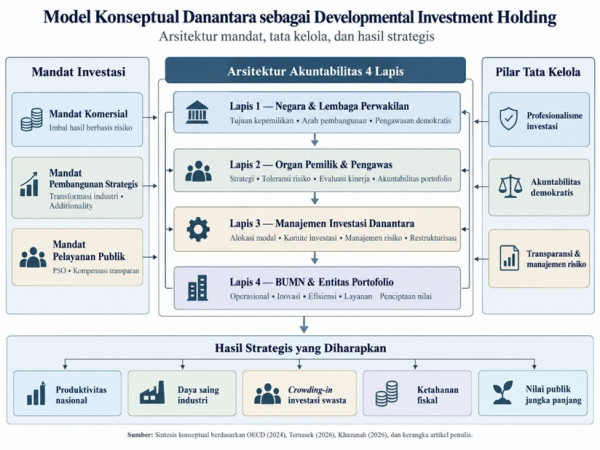
Gambar 1. Model Konseptual Akuntabilitas Danantara
Penerapan model harus menyesuaikan dengan organ dan kewenangan yang telah ditetapkan oleh undang-undang, bukan membentuk struktur paralel yang bertentangan dengan hukum positif.
4.3 Investment charter dan disiplin keputusan investasi
Danantara sebaiknya mempunyai investment charter yang menetapkan secara eksplisit kebijakan investasi, toleransi risiko, kewenangan persetujuan, ketentuan transaksi pihak berelasi, serta prinsip pengukuran kinerja.
Setiap proyek berskala material perlu melalui serangkaian tahapan: penyaringan strategis, analisis kelayakan, evaluasi risiko independen, pengambilan keputusan investasi, pemantauan, dan evaluasi pascainvestasi.
Keputusan proyek perlu didukung oleh analisis arus kas yang realistis, biaya modal yang mencerminkan risiko, serta pengujian skenario terburuk. Proyek tidak seharusnya dinyatakan layak hanya karena memperoleh dukungan politik atau memiliki potensi pendapatan yang besar.
Evaluasi proyek juga perlu menghindari bias optimisme, yaitu kecenderungan untuk meremehkan biaya dan risiko serta melebih-lebihkan keuntungan. Dalam proyek infrastruktur dan industri padat modal, bias ini dapat menyebabkan pembengkakan biaya yang signifikan.
Karena itu, unit risiko independen harus memiliki kewenangan untuk menantang asumsi investasi. Untuk transaksi besar atau kompleks, diperlukan pendapat ahli atau penilai independen sesuai dengan tingkat materialitas dan ketentuan yang berlaku.
Danantara juga perlu menerapkan post-investment review untuk membandingkan proyeksi awal dengan realisasi. Hasil evaluasi tersebut digunakan untuk memperbaiki keputusan investasi berikutnya dan menilai kualitas pengambil keputusan.
4.4 Menerapkan pengujian additionality dan crowding-in
Salah satu pembaruan kebijakan yang paling penting adalah menjadikan additionality sebagai kriteria utama dalam investasi pembangunan. Konsep tersebut mempertanyakan apakah keterlibatan negara menciptakan manfaat yang tidak akan dihasilkan, atau tidak akan dihasilkan pada skala dan waktu yang sama, oleh mekanisme pasar.
Jika proyek komersial sudah dapat memperoleh pembiayaan swasta dengan kondisi yang wajar, keterlibatan Danantara tidak otomatis diperlukan. Sebaliknya, proyek yang mengalami kegagalan koordinasi, ketidakpastian di awal, atau hambatan pembiayaan dapat menjadi kandidat investasi negara.
Pengujian dapat dilakukan melalui analisis kontrafaktual: bagaimana investasi, lapangan kerja, produktivitas, dan pengembangan teknologi akan berlangsung tanpa partisipasi Danantara?
Dalam praktik, perbandingan tersebut memang sulit dibuktikan secara sempurna. Namun, metodologi evaluasi yang konsisten tetap jauh lebih baik daripada asumsi bahwa seluruh investasi negara pasti memberikan manfaat bagi pembangunan.
Ukuran crowding-in juga harus dibedakan dari total nilai proyek. Investasi swasta yang hanya berpindah dari satu proyek ke proyek lain tidak selalu menghasilkan tambahan investasi nasional. Oleh karena itu, analisis perlu memperhatikan sumber pendanaan, perubahan risiko, dan investasi yang benar-benar terjadi.
4.5 Manajemen risiko terintegrasi dan perlindungan fiskal
Danantara perlu membangun enterprise risk management yang menggabungkan risiko portofolio investasi dengan risiko operasional perusahaan, risiko pembiayaan, kepatuhan, reputasi, teknologi, serta lingkungan. Sistem ini harus memungkinkan pengelola mengidentifikasi konsentrasi risiko pada sektor, komoditas, mata uang, negara mitra, dan kelompok perusahaan tertentu.
Selain pengukuran risiko individual, diperlukan juga analisis korelasi. Dua perusahaan dapat terlihat sehat ketika dianalisis secara terpisah, tetapi menghadapi risiko bersamaan apabila keduanya bergantung pada harga komoditas atau sumber pembiayaan yang sama.
Pengujian tekanan perlu dilakukan untuk skenario penurunan harga komoditas, kenaikan suku bunga, depresiasi rupiah, gangguan rantai pasok, dan penurunan permintaan global.
Danantara juga perlu memiliki kebijakan pengelolaan likuiditas dan pendanaan yang jelas, termasuk batas leverage sesuai profil risiko, pembatasan jaminan silang, dan protokol penyelesaian kesulitan keuangan perusahaan portofolio.
Pemerintah dapat menggunakan informasi tersebut untuk menilai kemungkinan timbulnya kewajiban fiskal kontinjensi tanpa mengaburkan perbedaan antara kewajiban hukum perusahaan dan kewajiban pemerintah.
4.6 Reformasi pelaporan: Dari nilai aset menuju nilai ekonomi bersih
Laporan kinerja Danantara sebaiknya mencakup ukuran kekayaan yang benar-benar dapat dibandingkan antarkurun waktu. Angka aset bruto saja tidak memadai karena dapat meningkat bersamaan dengan kenaikan utang.
Ukuran yang lebih relevan adalah nilai aset bersih, imbal hasil investasi berbasis risiko, serta kemampuan menghasilkan arus kas dan nilai tambah ekonomi.
Perbedaan antara keuntungan yang direalisasikan dan keuntungan berdasarkan perubahan valuasi juga perlu diungkapkan. Transparansi ini penting untuk menghindari kesan bahwa kenaikan nilai buku merupakan tambahan kas yang sudah tersedia bagi negara.
Dalam konteks transformasi BUMN, langkah awal yang diumumkan Danantara pada Maret 2026 melalui program governance reset mencakup evaluasi kebijakan akuntansi, kualitas pencatatan aset, serta penguatan manajemen risiko. Program yang dimulai pada kelompok BUMN karya tersebut merupakan dasar penting untuk meningkatkan kualitas informasi pengelolaan (Danantara Indonesia, 2026).
Namun, reformasi tersebut perlu dilanjutkan menjadi sistem pelaporan yang menjelaskan hubungan antara keputusan investasi, perubahan nilai portofolio, dan manfaat ekonomi bagi negara. Pelaporan komersial dan pembangunan dapat menggunakan indikator berbeda, tetapi keduanya harus didukung data terverifikasi dan metodologi konsisten.
4.7 Strategi prioritas investasi nasional
Danantara sebaiknya menghindari pendekatan investasi yang terlalu menyebar. Keterbatasan modal, kapasitas manajerial, dan kemampuan pengawasan menuntut konsentrasi pada sektor yang benar-benar mempunyai manfaat strategis.
Prioritas pertama dapat diarahkan pada infrastruktur yang meningkatkan produktivitas, termasuk jaringan listrik, logistik, pelabuhan, dan konektivitas industri. Manfaat infrastruktur perlu diukur melalui penurunan biaya ekonomi, peningkatan reliabilitas, dan investasi lanjutan yang dimungkinkan.
Prioritas kedua adalah pengembangan industri bernilai tambah yang mempunyai keterkaitan dengan pemasok domestik. Hilirisasi mineral, misalnya, perlu diarahkan pada pembentukan kemampuan manufaktur dan teknologi, bukan hanya perluasan kapasitas pengolahan.
Prioritas ketiga mencakup ketahanan ekonomi masa depan, seperti teknologi digital, layanan kesehatan, energi rendah karbon, dan sistem pangan produktif. Prioritas tersebut bukan daftar proyek yang harus dibiayai secara otomatis.
Setiap sektor tetap harus melalui pengujian kelayakan dan manfaat tambahan. Apabila kondisi tidak mendukung, keputusan menunda atau membatalkan investasi merupakan bentuk disiplin, bukan kegagalan kebijakan.
4.8 Peta jalan reformasi dan indikator keberhasilan
Implementasi reformasi dapat dibagi ke dalam empat tahap agar hasilnya dapat dipantau secara konsisten.
Tabel 2. Peta jalan reformasi Danantara yang diusulkan. Sumber: Sintesis penulis berdasarkan pendekatan pengelolaan investasi, tata kelola BUMN, dan evaluasi kebijakan pembangunan.
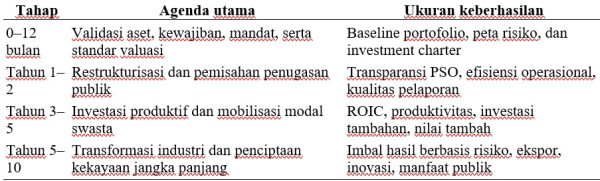
Peta jalan tersebut tidak dapat dijalankan tanpa mekanisme pengukuran kinerja yang independen. Pemerintah perlu menentukan indikator yang relatif stabil lintas periode sehingga keberhasilan tidak berubah hanya karena pergantian pengelola atau prioritas politik.
Pada tahap awal, indikator proses seperti kualitas pelaporan, pemetaan risiko, dan reformasi tata kelola mempunyai peran penting. Namun, dalam jangka menengah, evaluasi harus bergeser menuju hasil ekonomi nyata.
Keberhasilan reformasi baru dapat dinyatakan kuat ketika produktivitas meningkat, aset tidak produktif berkurang, biaya modal terkendali, dan investasi negara mampu menarik investasi swasta tambahan.
5. Konklusi
Danantara merupakan eksperimen kelembagaan penting dalam perkembangan kapitalisme negara Indonesia. Pembentukannya menandai perubahan dari pengelolaan BUMN yang relatif terfragmentasi menuju struktur kepemilikan dan investasi yang lebih terintegrasi. Perubahan tersebut berpotensi meningkatkan efisiensi, memperkuat kapasitas pembiayaan, dan mempercepat transformasi industri nasional.
Namun, pembentukan superholding tidak secara otomatis menyelesaikan persoalan produktivitas, tata kelola, dan pengaruh politik dalam perusahaan negara. Konsentrasi aset bahkan dapat memperbesar risiko apabila tidak disertai mekanisme akuntabilitas yang memadai.
Pembelajaran dari Temasek menekankan profesionalisme, independensi investasi, dan disiplin realokasi modal. Khazanah memperlihatkan pentingnya pengukuran mandat komersial dan pembangunan, sedangkan Norwegia menawarkan prinsip benchmark, pengawasan, dan keterbukaan kinerja jangka panjang.
Danantara membutuhkan kombinasi ketiga pendekatan tersebut, tetapi harus mengembangkannya sesuai dengan karakter ekonomi politik Indonesia. Model investasi pembangunan yang diusulkan memberikan kerangka untuk memadukan penciptaan keuntungan, transformasi industri, dan pelayanan publik tanpa mengorbankan disiplin ekonomi. Prasyarat terpentingnya adalah pemisahan mandat, transparansi risiko, pengelolaan profesional, serta evaluasi independen berdasarkan hasil.
Persoalan mendasar kapitalisme negara bukan terletak pada besar-kecilnya kepemilikan publik, melainkan pada kemampuan menciptakan nilai ekonomi yang melebihi biaya modal, risiko, dan kemungkinan distorsi yang ditimbulkan.
Oleh karena itu, keberhasilan Danantara harus dinilai bukan hanya berdasarkan nilai aset atau jumlah proyek, tetapi juga berdasarkan kemampuannya untuk meningkatkan produktivitas nasional, meningkatkan daya saing, mengembangkan kapasitas teknologi, serta menciptakan kesejahteraan masyarakat secara berkelanjutan.
Indonesia tidak perlu membangun replika Temasek. Indonesia membutuhkan institusi investasi negara yang memiliki disiplin seperti Temasek, memahami kebutuhan pembangunan nasional, serta memiliki mekanisme pertanggungjawaban yang sesuai dengan prinsip-prinsip demokrasi.
6. Rekomendasi Kebijakan
Berdasarkan analisis di atas, tujuh rekomendasi berikut menjadi prioritas reformasi kelembagaan dan kebijakan investasi Danantara.
Pertama, membangun sistem pemisahan mandat investasi yang jelas. Pemerintah perlu menetapkan kategori investasi komersial, pembangunan, dan pelayanan publik dengan ukuran keberhasilan yang berbeda-beda. Pemisahan tersebut harus diwujudkan melalui kebijakan investasi, sistem akuntansi, dan pelaporan kinerja agar subsidi silang dan risiko tidak tersembunyi.
Kedua, memperkuat independensi dan integritas dalam pengambilan keputusan. Pengelola profesional harus diberi ruang untuk memutuskan investasi berdasarkan kelayakan, risiko, dan mandat yang sah. Pada saat yang sama, pengangkatan organ pengelola perlu menggunakan kriteria kompetensi dan integritas, disertai pengendalian benturan kepentingan serta evaluasi kinerja yang transparan.
Ketiga, menjadikan produktivitas dan additionality sebagai dasar investasi pembangunan. Proyek perlu menunjukkan manfaat ekonomi yang tidak mungkin atau tidak optimal dihasilkan melalui pembiayaan pasar biasa. Keberhasilannya diukur melalui tambahan investasi swasta, peningkatan produktivitas, pengembangan teknologi, kualitas pekerjaan, dan daya saing ekspor.
Keempat, memperkuat disiplin keuangan dan manajemen risiko fiskal. Danantara perlu menerapkan kebijakan leverage, likuiditas, konsentrasi risiko, dan pengujian tekanan secara terintegrasi. Hubungan antara kewajiban perusahaan, penjaminan, dan risiko fiskal pemerintah harus dipantau secara transparan, sambil tetap menghormati struktur hukum masing-masing entitas.
Kelima, meningkatkan transparansi dan akuntabilitas portofolio. Laporan kinerja perlu mengungkap nilai aset bersih, imbal hasil berbasis risiko, perbedaan keuntungan yang direalisasikan dan perubahan valuasi, serta dampak pembangunan yang dapat diverifikasi. Audit dan pengawasan harus mengikuti ketentuan hukum yang berlaku serta standar profesional internasional.
Keenam, mengembangkan strategi investasi yang selektif dan kompetitif. Danantara sebaiknya memprioritaskan sektor-sektor yang dapat meningkatkan produktivitas dan membangun ekosistem industri nasional. Kehadiran negara harus memperbaiki kegagalan pasar dan memobilisasi investasi swasta, bukan menciptakan dominasi yang menghambat persaingan.
Ketujuh, membangun mekanisme evaluasi independen jangka panjang. Setiap proyek material perlu mempunyai indikator awal, sasaran antara, mekanisme evaluasi, dan opsi penghentian atau restrukturisasi. Hasil evaluasi harus menjadi dasar realokasi modal agar keputusan investasi dapat terus ditingkatkan.
Rekomendasi tersebut memerlukan konsistensi sepanjang siklus politik. Justru di sinilah ujian terpenting kelembagaan Danantara: apakah Indonesia mampu membangun institusi yang tetap profesional, transparan, dan disiplin ketika menghadapi perubahan pemerintahan, tekanan ekonomi, serta berbagai kepentingan jangka pendek.
Negara yang kuat bukan negara yang menguasai seluruh aktivitas ekonomi, melainkan negara yang mampu memanfaatkan kekuatan kepemilikannya untuk menciptakan pasar yang lebih produktif, industri yang lebih kompetitif, dan kesejahteraan yang lebih merata.
——-
Perdana Wahyu Santosa
Guru Besar Ekonomi FEB YARSI University dan Direktur Riset GREAT Institute
